

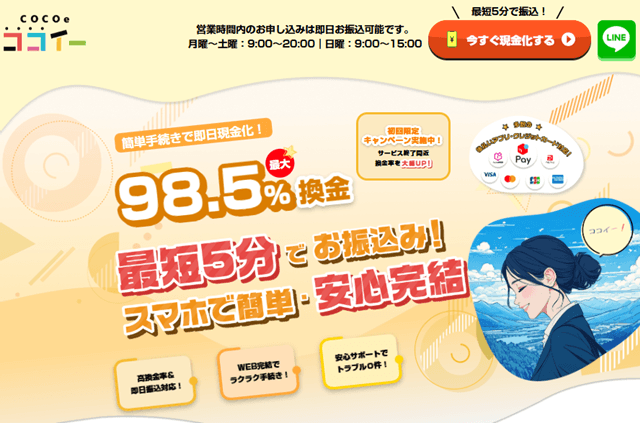
のサイトを見る
給料日まであと1週間なのに、財布と口座の残高がほとんどない。
けれどスマートフォンの中のPayPayやメルペイには、まだ使える後払いの枠が残っている。
そんな場面で候補に上がるのが「後払い現金化」と呼ばれるサービスです。
ココイーは、後払いアプリの利用枠を使って現金を用意する現金化サービスで、公式サイトでは最大換金率98.5%、営業時間内なら最短5分での振込を案内しています。
この記事では、公式サイトに書かれている条件を整理したうえで、対応しているアプリ、申込の流れ、手取り金額の目安、そして申し込む前に理解しておきたいリスクまでまとめます。
換金率やキャンペーンの内容は変わることがあるため、実際に申し込む前には必ず公式サイトで最新の条件を確認してください。
ココイーの基本情報
まずは、どんな条件のサービスなのかを一覧で押さえておきます。
| サービス名 | ココイー(COCOe) |
|---|---|
| サービス内容 | 後払いアプリ・クレジットカードの利用枠を使った現金化 |
| 対応する決済手段 | PayPay/メルペイ/Paidy/バンドルカード など(公式サイト掲載分) |
| 対応カードブランド | Visa/Mastercard/JCB/American Express |
| 換金率 | 最大98.5%(初回限定キャンペーン適用時の上限として案内) |
| 入金スピード | 営業時間内の申込なら最短5分で振込 |
| 営業時間 | 月〜土 9:00〜20:00/日 9:00〜15:00(年中無休) |
| 申込受付 | Webフォーム・LINEは24時間365日受付 |
| 必要なもの | 顔写真付きの身分証明書(表裏)/マイナンバーカード(表面)/振込先口座 |
| 利用条件 | 成年者のみ/アプリ・カードが本人名義であること/利用可能な残高があること |
| 運営 | COCOe 代表者:岡田武士 |
| 所在地 | 〒162-0055 東京都新宿区余丁町3-7 アーバンコア鹿野ビル |
| 電話番号 | 03-6820-7430 |
| 古物商許可 | 東京都公安委員会 第304352516324号 |
来店や書類の郵送がなく、申込から振込までスマートフォンだけで完結する形です。
古物商許可番号、所在地、代表者名、固定電話の番号が公式サイトに明記されている点は、同業のサービスの中では情報の出し方がはっきりしている部類に入ります。
一方で、法人格を含む正式な会社名やメールアドレスの記載は公式サイト上で確認できませんでした。
気になる点があれば、申し込む前に公開されている電話番号やLINEで直接聞いてしまうのが早いです。
そもそも後払い現金化とはどういう仕組みか
サービスの中身に入る前に、後払い現金化そのものを押さえておくと判断しやすくなります。
PayPayやメルペイ、Paidyなどの後払いアプリには、その月に使った分を翌月にまとめて支払う「あと払い」の枠があります。
後払い現金化は、この枠を使って業者が指定する商品を購入し、業者がその商品を買い取る形で現金を受け取る方法です。
ココイーの公式サイトでも「指定の商品を後払いアプリで購入し、購入手続きが完了したら口座へ振り込む」という3ステップで説明されています。
お金を貸し借りする契約ではなく、商品の売買という位置づけになるため、貸金業者のような審査は行われません。
ここで理解しておきたいのは、受け取れる現金が使った枠の満額にはならないという点です。
使った金額と振り込まれた金額の差が業者の取り分であり、利用者にとっては実質的な手数料にあたります。
この割合が「換金率」として示され、業者を比べるときに最も注目される数字です。
そして商品の代金は、翌月以降に各アプリの支払期限に合わせて請求されます。
実態としては「翌月の支払いを先に現金として受け取っている」状態になる、という前提を最初に押さえておいてください。
PayPayやメルペイなどアプリ別に現金化のやり方が違うので、自力と業者のどちらで進めるかはこの記事で整理してから決めてください。
ココイーの特徴とメリット
公式サイトが打ち出している4つの特徴を、利用者の立場から見直してみます。
営業時間内なら最短5分で振込
ココイーが最も強調しているのが入金までのスピードです。
公式サイトでは、営業時間内に申し込めば即日で振込が可能で、手続きがスムーズに進めば最短5分で入金されるとしています。
月曜から土曜は20時まで、日曜は15時まで対応しているため、平日の日中に動けない人でも夜や週末に間に合わせやすい設計です。
ただし「最短」はあくまで条件がそろったときの数字です。
初回は身分証の確認が入るため、書類の不備があればその分だけ時間は延びます。
また、振込先の銀行によっては着金が翌営業日になることもあるので、急ぎであれば申込前に自分の銀行の入金反映時間を確かめておくと安心です。
審査なし・来店不要でスマホだけで完結
後払い現金化は商品の売買という形をとるため、消費者金融のような収入や信用情報の審査がありません。
ココイーも公式サイトで「面倒な審査なし、来店不要、スマホから申し込みOK」と案内しています。
自宅への書類郵送や職場への在籍確認の電話も行わないとしているので、家族や勤務先に知られたくない人にとっては気持ちの面で使いやすい仕組みです。
一方で、審査がないということは「返せるかどうか」を誰もチェックしてくれないという意味でもあります。
翌月に支払える範囲かどうかは、自分で判断する必要があります。
最大98.5%をうたう換金率
公式サイトでは、最大換金率98.5%を「業界トップクラス」として掲げています。
ただしこの数字は初回限定キャンペーンの上限として案内されているもので、すべての申込に適用されるわけではありません。
実際の換金率は、使うアプリの種類、金額、初回か2回目以降かで変わります。
「最大」の数字だけで判断せず、申込時に自分の条件での換金率を必ず確認してください。
メルペイは2万円以上で強化買取
公式サイトには、メルペイについて2万円以上から強化買取中という記載があります。
メルペイのあと払い枠をある程度まとめて使える人にとっては、他のアプリよりも条件が良くなる可能性があります。
強化買取の具体的な換金率は公式サイトに明記されていないため、メルペイでの利用を考えているなら、この点も申込時に聞いておきたいところです。
メルペイは売上金や残高なら公式の出金で現金にできるので、あと払い枠を使う前にその手順をメルペイ現金化の記事で確かめてください。

対応している決済手段と使えないもの
ココイーの公式サイトに掲載されている決済手段を整理します。
| 区分 | 対応状況 |
|---|---|
| 後払いアプリ | PayPay/メルペイ/Paidy/バンドルカード など |
| クレジットカード | Visa/Mastercard/JCB/American Express |
| 使えないもの | 銀行系デビットカード/カード番号のない決済手段 |
後払いアプリに幅広く対応しているのがココイーの特徴です。
クレジットカードを持っていない人や、カードの枠がすでに一杯になっている人でも、後払いアプリの残高があれば申し込めます。
逆に、銀行口座から即時に引き落とされるデビットカードは対象外です。
デビットカードはそもそも後払いではないため、現金化の仕組みに乗らないと考えれば分かりやすいです。
また、カード番号が発行されないタイプの決済手段も使えません。
公式サイトのロゴ表記には、ここに挙げたもの以外の名称も並んでいます。
自分が使いたいアプリが対象かどうかは、申込前にLINEや電話で確認しておくと無駄なやり取りを減らせます。
 現田 香枝松
換金率と手取り金額の目安
換金率は「使った枠に対して、いくら振り込まれるか」の割合です。
ココイーの公式サイトに掲載されている数字は「最大98.5%」だけで、通常時の換金率は明記されていません。
ここでは、仮の換金率をいくつか置いて手取り金額のイメージだけをつかんでおきます。
| 利用した枠 | 換金率98.5%の場合 | 換金率90%の場合 | 換金率80%の場合 |
|---|---|---|---|
| 3万円 | 29,550円 | 27,000円 | 24,000円 |
| 5万円 | 49,250円 | 45,000円 | 40,000円 |
| 10万円 | 98,500円 | 90,000円 | 80,000円 |
上の表はあくまで計算例で、ココイーの実際の換金率を示すものではありません。
現金化業界全体で見ると、後払いアプリの現金化は一般的にクレジットカードよりも換金率が低めに設定されることが多く、80%前後の提示も珍しくありません。
「最大98.5%」はキャンペーンの上限として受け止め、実際に提示された率で手取りを計算してください。
また、振込手数料が利用者負担になるかどうかも手取りに影響します。
公式サイトには手数料の記載がないため、この点も申込時に確認しておきたい項目です。
金額帯ごとの換金率と振込手数料の負担を公式サイトで公開しているファストライフの記事と比べると、通常時の率の見方がつかめます。
申込から入金までの流れ
公式サイトが案内している3ステップを、実際の動きに沿って整理します。
| 手順 | やること | ポイント |
|---|---|---|
| 事前確認 | 使いたい後払いアプリに利用可能な残高があるか確かめる | 残高がないと申し込んでも進められない |
| STEP1 申込 | Webフォームに必要事項を入力して送信する | 初回は顔写真付き身分証とマイナンバーカードの画像が必要 |
| STEP2 商品購入 | スタッフの案内に従い、指定された商品を後払いアプリで購入する | 商品代金は後日アプリから請求される |
| STEP3 振込 | 購入手続きの完了後、指定口座に振り込まれる | 営業時間内なら最短5分 |
申込前に残高を確認しておく
公式サイトでも、申込前にメルペイやバンドルカード、PayPayなどの後払い枠に利用可能な残高があるかを確認するよう案内されています。
後払いアプリの利用可能額は、アプリ側の判断で日々変動します。
前日に見た残高が当日には減っていることもあるので、申し込む直前にアプリを開いて確かめてください。
初回は身分証の画像を用意する
初めて申し込む場合、顔写真付きの身分証明書の表面と裏面、そしてマイナンバーカードの表面の写真を求められます。
公式サイトのよくある質問では、運転免許証やマイナンバーカードが例として挙げられています。
事前に撮影しておくとやり取りがスムーズに進み、最短での入金につながりやすくなります。
身分証の提出は本人名義の確認のためで、なりすましや第三者による不正利用を防ぐ意味があります。
商品は必ず指定されたものを購入する
STEP2では、スタッフから案内された商品を自分の後払いアプリで購入します。
購入した商品の代金は、後日それぞれのアプリの支払期限に合わせて請求されます。
公式サイトでも、各アプリ会社が定める支払期限内に支払うよう明記されています。
ここで支払いが滞ると、アプリの利用停止や遅延手数料の対象になるため、翌月の支払予定は申込前に立てておいてください。
申込前に用意しておくもの・利用条件
スムーズに進めるために、手元にそろえておきたいものをまとめます。
- 顔写真付きの身分証明書(運転免許証など、表面と裏面の画像)
- マイナンバーカード(表面の画像)
- 本人名義の後払いアプリまたはクレジットカード(利用可能な残高があるもの)
- 振込先となる本人名義の銀行口座
- 連絡が取れるスマートフォン(LINEでのやり取りも可)
利用条件として公式サイトに明記されているのは、成年者であること、アプリやカードの名義が本人であることの2点です。
未成年の人、家族や知人の名義のアプリを使おうとしている人は利用できません。
名義貸しはアプリの規約に反するだけでなく、トラブルの原因になるため、他人の名義での申込は考えないでください。
利用前に必ず知っておきたい注意点とリスク
ここからは、公式サイトのメリットだけを見ていると見落としやすい点をまとめます。
現金化を使うかどうかを決める前に、必ず目を通してください。
翌月の請求は使った枠の満額で届く
現金化で手元に入るのは換金率を掛けた金額ですが、アプリから請求されるのは購入した商品の代金そのものです。
たとえば5万円の枠を使って4万5,000円を受け取った場合、翌月に支払うのは5万円です。
差額の5,000円は、1か月足らずで消えた実質的なコストになります。
これを年率に換算すると100%を大きく超える水準になり、消費者金融のキャッシングの上限金利である年18%と比べても非常に重い負担です。
「今月を乗り切るためのお金」を「来月さらに大きな支払い」で用意している構図になることを忘れないでください。
後払いアプリの規約では換金目的の利用が禁じられている
PayPayやメルペイ、Paidyなどの後払いサービスは、利用規約で換金を目的とした利用を禁止しています。
クレジットカードのショッピング枠も同様で、各カード会社の会員規約に現金化目的の利用を禁じる条項があります。
ココイーの公式サイトでは「申込後にアプリやカードが利用停止になったケースやトラブルは一切ない」と説明されています。
ただし、これは業者側の説明であり、規約上の位置づけが変わるわけではありません。
アプリ会社が換金目的と判断すれば、利用停止や強制解約、一括請求の対象になる可能性はゼロではないことを理解しておいてください。
金融庁や消費者庁も注意を呼びかけている
クレジットカードのショッピング枠の現金化については、金融庁や消費者庁、日本クレジット協会が繰り返し注意喚起を出しています。
後払いアプリの現金化も、仕組みとしては同じ構造です。
注意喚起の中では、現金化を繰り返した結果、多重債務に陥ったケースや、悪質な業者に個人情報を悪用されたケースが紹介されています。
ココイーが古物商許可を取得し、所在地や代表者名を公開している点は確認できましたが、それでも現金化という仕組み自体が公的機関から推奨されているわけではありません。
古物商許可の番号を実際に照合して業者を見分ける手順は、ペイディ現金化の記事で具体的にまとめています。
繰り返し使うと抜け出しにくくなる
現金化で最も注意したいのが、翌月の請求を払うためにまた現金化をするという繰り返しです。
毎回の換金率の分だけ手元のお金が減っていくため、回数を重ねるほど支払いは膨らみます。
一度だけ、翌月の収入で確実に払い切れる金額に限って使うのであれば、一時的な手段として成り立ちます。
しかし、毎月の収入で生活費が足りていない状態なら、現金化では解決しません。
そうした場合は、市区町村の生活福祉資金貸付制度や、法テラス、消費生活センターといった公的な相談窓口を先に確認したほうが、負担は小さく収まります。
現田 香枝松「サービス終了間近」の表記に急かされない
公式サイトのキャンペーン表記には「サービス終了間近」「換金率を大幅UP」といった文言が並んでいます。
こうした期限を強調する表現は、利用者に「今のうちに申し込まないと損だ」と感じさせやすいものです。
しかし、現金化は急いで決めるべきものではありません。
キャンペーンの有無よりも、翌月の支払いに無理がないかを先に確かめてください。
ココイーが向いている人・慎重に考えたい人
ここまでの内容を踏まえて、どんな人なら候補になり、どんな人は立ち止まるべきかを整理します。
向いている人
- 翌月の給料や入金で、使った枠の金額を確実に払い切れる見通しがある
- クレジットカードを持っておらず、後払いアプリの残高で現金を用意したい
- 家族や職場に知られずに、スマートフォンだけで手続きを済ませたい
- 営業時間内に申し込めて、当日中の入金を必要としている
慎重に考えたい人
- 翌月の支払いのあてがなく、また現金化で払うことになりそうな人
- すでに複数の借入や後払いの支払いを抱えている人
- 後払いアプリの利用停止が起きると生活に大きく影響する人
- 毎月の収入より支出が多く、資金不足が慢性化している人
慎重に考えたい人に当てはまるなら、現金化よりも公的な貸付制度や債務整理の相談を先に検討してください。
ココイーに関するよくある質問
クレジットカードを持っていなくても利用できますか?
利用できます。
ココイーはPayPayやメルペイ、Paidy、バンドルカードなどの後払いアプリに対応しているため、クレジットカードがなくてもアプリの後払い枠に利用可能な残高があれば申し込めます。
ただし、対応アプリの一覧は変わることがあるので、使いたいアプリが対象かどうかは申込前に確認してください。
換金率は本当に98.5%なのですか?
98.5%は公式サイトが「最大」として掲げている数字で、初回限定キャンペーンの上限として案内されています。
実際の換金率は使うアプリ、金額、利用回数によって変わり、通常時の数字は公式サイトに明記されていません。
申込時に自分の条件での換金率を提示してもらい、その数字で手取りを計算してから判断してください。
家族や職場に知られることはありますか?
公式サイトでは、手続きはすべてWeb上で完結し、自宅への書類郵送や職場への在籍確認の電話は一切行わないと説明されています。
ただし、購入した商品の代金は翌月に後払いアプリから請求されます。
家族と支払い明細を共有している場合や、アプリの通知が届く設定になっている場合は、そこから利用を知られる可能性があります。
申込後にアプリが利用停止になることはありますか?
公式サイトでは、これまでに申込後にアプリやカードが利用停止になったケースやトラブルは一切ないと説明されています。
一方で、後払いアプリやクレジットカードの利用規約では換金目的の利用が禁止されています。
アプリ会社側の判断で利用停止や一括請求が行われる可能性はゼロではないため、そのリスクを理解したうえで判断してください。
現金化と借金は何が違うのですか?
現金化は、後払いアプリやカードの枠で商品を購入し、それを買い取ってもらう売買の形をとります。
新たに借入契約を結ぶわけではないため、審査もなく、信用情報に借入として記録されることもありません。
ただし翌月に請求が届き、その支払いに追われるという結果は借入と変わりません。
しかも換金率の分だけ差し引かれるため、実質的な負担は年率換算で100%を超える水準になり、金利の面ではキャッシングよりも重くなります。
まとめ
ココイーは、PayPayやメルペイ、Paidy、バンドルカードなどの後払いアプリの利用枠を使って現金を用意する後払い現金化サービスです。
公式サイトでは最大換金率98.5%、営業時間内なら最短5分での振込、審査なし・来店不要という条件が案内されています。
古物商許可番号、所在地、代表者名、固定電話の番号が公開されている点は、同業のサービスと比べて情報の出し方がはっきりしています。
一方で、98.5%は初回限定キャンペーンの上限であり、通常時の換金率や振込手数料は公式サイトに明記されていません。
申込前には、自分の条件での換金率と手取り金額を必ず確認してください。
そして後払いアプリやクレジットカードの規約では換金目的の利用が禁じられていて、金融庁や消費者庁も現金化への注意を呼びかけています。
翌月の請求は使った枠の金額のまま届き、実質的な負担は年率換算で100%を超える水準です。
大切なのは、換金率の数字ではなく「翌月の収入で本当に払い切れるのか」を先に確かめることです。
そのうえで一度限りの手段として納得できるなら候補になりますが、資金不足が続いているなら公的な貸付制度や相談窓口を先に確認したほうが、負担は小さく収まります。
申込前には、公式サイトで最新の換金率や対応アプリを必ず確認したうえで判断してください。
 FC2ブログランキング
 にほんブログ村
 人気ブログランキング
