

後払い現金化とは、後払いアプリやキャリア決済の枠で買った商品を専門業者に売り、現金を受け取る方法です。
クレジットカードも審査も要りません。
消費者金融で断られた人や限度額が尽きた人でも、最短当日中にお金が振り込まれます。
ただし、高い手数料を要求する悪質サイトもあるので、どのサービスを利用するかが重要。
この記事でわかることは次の3つです。
まずは当日中に振り込んでくれる5社を、換金率と入金スピードをまとめました。
| 業者 | 換金率 | 当日振込 | 使える後払い |
|---|---|---|---|
| キャリソック | 90% | OK | スマホのキャリア決済(プリペイドカード不要)、paidy |
| ナンバーワン | 90% | OK | スマホのキャリア決済、paidy、バンドルカード |
| バンクレジット | 91% | OK | スマホのキャリア決済、バンドルカード、バンキット、ワンバンクなど |
| キャッツマネー | 91% | OK | スマホのキャリア決済、バンドルカード、myac、kyashなど |
| カイトリング | 90% | OK | スマホのキャリア決済、Paidy、バンドルカード |
 現田
おすすめは、スマホだけで現金化できるキャリソック!
他サービスはソフトバンクカード(プリペイドカード)、専用アプリ(paidyなど)がないと利用できませんよ><
※換金率・営業時間は2026年時点の各公式情報をもとにしています。相場で変わるため、申込前に最新の条件をご確認ください。
【結論】後払い現金化を今日中にするならこの5社
「結局どこに頼めばいいの?」という人向けに、まずは安全に利用できるサイトを調査しました。
どの業者も初回なら換金率90%以上で即日の現金化が可能。スマホ1台で手続きが完結します。
5万円分の枠を換金率90%で利用すれば、45,000円が最短即日で振り込まれます。
スマホだけで完結:キャリソック
公式:https://carrisok.jp/
| 対応決済 | 携帯キャリア決済(ドコモd払い、auPAY、auかんたん決済、ソフトバンクまとめて支払い)、paidy |
|---|---|
| 換金率 | 初回:90%、2回目以降80% |
| 手数料 | 完全無料(手数料負担もなし) |
| 利用可能額 | 1,000円~10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 9時~22時(毎月1日は24時間営業) |
| 来店 | 不要 |
| 所在地 | 東京都杉並区浜田山3-35-19 |
キャリソックは、大手の携帯キャリア決済枠、後払いアプリ「paidy」に対応した現金化サービスです。
電話や来店、クレカも不要。
最初からスマホで利用できるキャリア決済機能を使っての現金化が可能。
利用代金を毎月の携帯料金とまとめて支払う決済サービス
キャリソックは、唯一、スマホのプリペイドカード(バーチャルカード)なしで利用可能。
カードを発行する必要もないので、申込当日の入金が一番現実的です
公式:https://carrisok.jp/
現田手数料もゼロ円だから、換金率通りの金額がまるまる振り込まれますよ。
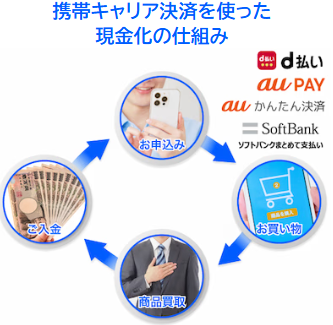
手続きは、現金調達まですべてネット上で完結。
公式:https://carrisok.jp/
申込後、携帯キャリア決済or後払いアプリで指定された商品を購入するだけ。
購入した商品をキャリソック側が購入額の90%の値段で買取り、その金額が入金される仕組みです。
公式:https://carrisok.jp/
振込先は、ゆうちょや大手メガバンクなどに対応。
現田手続き後は10分~30分。手続き後、すぐに換金率に応じた金額が入金されますよ。
ナンバーワンキャッシュ
公式:https://no1cash.com/
| 対応決済 | 各種後払い決済・電子ギフト券・キャリア決済 |
|---|---|
| 換金率 | 初回:90%、2回目以降85%~ |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 最大10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 24時間受付 |
| 来店 | 不要 |
| 所在地 | 沖縄県浦添市港川2-31-6 |
24時間受付のため、深夜や早朝に急にお金が要るときでも申し込めます。
営業時間を気にせず動ける点が、他社との差になります。
バンクレジット
公式:https://bancredit.biz/
| 対応決済 | 各種後払い決済・電子ギフト券・キャリア決済 |
|---|---|
| 換金率 | 初回:91%~、2回目以降:81%~ |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 5,000円~10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 9時~22時(毎月1日は0時~22時) |
| 来店 | 不要 |
| 所在地 | 東京都千代田区内神田3-12-4 第一岸ビル |
換金率91%スタートで、各種後払い決済とキャリア決済に幅広く対応しています。
迷ったらまず候補に入れておきたい、バランス型の業者です。
キャッツマネー
公式:https://cats-money.net/
| 対応決済 | 各種後払い決済・電子ギフト券・キャリア決済 |
|---|---|
| 換金率 | 初回:91%、2回目以降82~87% |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 5,000円~10万円 |
| 振込スピード | 最短3分 |
| 営業時間 | 9時~22時(毎月1日は24時間営業) |
| 来店 | 不要 |
| 所在地 | 東京都千代田区内神田3-12-4 第一岸ビル |
振込が最短3分と、今回の5社でいちばん速いのが強みです。
「申し込んだらすぐ現金がほしい」という急ぎの場面で頼りになります。
カイトリング
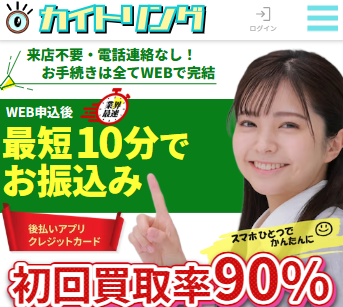
公式:https://kaitoring.com/
| 対応決済 | 各種後払い決済・電子ギフト券・キャリア決済 |
|---|---|
| 換金率 | 初回のみ90% |
| 手数料 | 一律200円(振込手数料) |
| 利用可能額 | 1,000円~10万円 |
| 振込スピード | 最短10分 |
| 営業時間 | 9時~20時(毎月1日は24時間営業) |
| 来店 | 不要 |
| 所在地 | 東京都杉並区浜田山3-35-19 |
最低1,000円から頼めるので、後払い現金化を初めて試す人に向いた業者です。
いきなり大きな額を動かすのが不安なときの、練習台にもちょうどいい相手です。
失敗しない業者の選び方と危ない業者の見分け方
後払い現金化でいちばん大事なのは、換金率よりも信頼できる相手を選ぶことです。
業界には残念ながら悪質な業者もいて、被害の声も上がっています。
実際に、消費者庁や金融庁も、電子マネーの購入などを条件に現金を渡すとうたうサービスについて注意喚起を出しています。
安全な業者を見分ける5つの条件
安全に使える業者には、はっきりした共通点があります。
申し込む前に、次の5つを満たしているか確かめてください。
- 1. 運営会社の情報が明記されている
会社名・所在地・代表者名・電話番号がサイトにはっきり載っているか見ましょう。特定商取引法に基づく表記の有無も判断材料になります。運営情報がまったくないサイトは、トラブル時に連絡が取れなくなる危険が高いです。 - 2. 口コミや評判を複数の場所で確認できる
Googleのクチコミ・SNS・口コミサイトなど、いくつかの場所で利用者の声を追えるかが重要です。評価が一切ない、あるいは絶賛ばかりの場合は自作自演の疑いがあります。良い声と悪い声が混ざっているほうが、リアルな情報として信じられます。 - 3. 問い合わせ窓口がちゃんと機能する
電話・メール・チャットなど複数の連絡手段があり、実際につながるか確かめましょう。申し込む前に一度連絡してみて、返信の速さや対応ぶりを見ておくのも手です。 - 4. プライバシーポリシー・利用規約が整っている
個人情報の扱いや規約が明記された業者は、法的な責任を果たそうとしている証拠です。記載が曖昧だったり、リンクが切れていたりする場合は用心してください。 - 5. 現金の受け取り前に手数料を求めてこない
正規の業者は、商品やコードを確認してから換金率分を差し引いた額を振り込みます。「審査料」「登録料」「会員費」などの名目で先払いを迫る業者は、詐欺の疑いが濃厚です。
なかでも重視したいのが、先にお金を要求してこないかどうかです。
どれだけ換金率が高く見えても、前払いを求められた時点で手を引いてください。
 現田 香枝松
あぶない業者に共通する特徴
危ない業者には、共通するパターンがあります。
次の特徴に1つでも当てはまるなら、利用を見送るほうが安全です。
| 特徴 | なぜ危険か |
|---|---|
| 換金率95%以上と異常に高い | コスト的に成り立たない。後から手数料を上乗せするための誘い文句に使われやすい |
| 「審査料」「事務手数料」を先に請求する | 正規業者は商品確認後に振り込む。先払い要求は詐欺の典型手口 |
| 運営会社・所在地・代表者名が不明 | トラブル時に連絡も追跡もできなくなる |
| 口コミがない、または絶賛レビューだけ | 自作自演の可能性が高く、実態が見えない |
| LINEやSNSのDMで突然勧誘してくる | 記録が残りにくい場所で誘い、逃げやすい状況を作る手口が多い |
| 「すぐ申し込まないとダメ」と急かす | 冷静に考える時間を奪う、よくある詐欺の手口 |
| 個人情報を過剰に求めてくる | 口座情報・免許証・マイナンバーなど不要な情報を集める業者は悪用リスクが高い |
とくに用心したいのが、SNSや掲示板から突然メッセージを送ってくる相手です。
向こうから寄ってくる業者は、商品やコードだけ受け取って連絡を絶つ手口が多いといわれています。
自分で検索して見つけた業者と、向こうから近づいてきた業者では、信頼度に大きな差があります。
トラブル事例と相談窓口
悪質業者とのトラブルに巻き込まれたら、一人で抱え込まず公的な窓口に相談しましょう。
- 商品を送ったのに入金されない…まず業者へ再連絡し、応答がなければ消費者ホットライン188へ相談する
- 事前手数料を払ったら音信不通…前払いには一切応じないのが最大の予防策になる
- 渡した個人情報が悪用される…必要最小限だけ伝え、不審に思った時点で手続きを止める
脅しや強引な取り立てを受けている場合は、早めに警察や専門機関に連絡してください。
- 消費者ホットライン(電話188):契約トラブルや悪質業者の相談。近くの消費生活センターにつながる
- 警察相談専用電話(#9110):脅し・取り立てなど被害の相談
- 金融庁 金融サービス利用者相談室:貸金や金融サービスに関する相談
- 日本貸金業協会:ヤミ金や貸金業者とのトラブル相談
- 法テラス(日本司法支援センター):お金の問題の法的な相談・弁護士の紹介
各機関の電話番号や受付時間は変わることがあるので、公式サイトで確認してから連絡すると確実です。
【アプリ別】後払い現金化のやり方
操作画面はアプリごとに違いますが、現金化の流れじたいはほぼ共通です。
自分の使っている後払いアプリの手順だけ確認すれば十分です。
大枠は「業者に申し込む→枠を確認する→案内どおり購入する→完了報告する」の4ステップで進みます。
バンドルカード(ポチっとチャージ)の現金化手順
バンドルカードはポチっとチャージの枠を使います。
18歳以上ならアプリだけで完結し、チャージ額と手数料を翌月に返す仕組みです。
まず公式サイトから申し込み、その日の振込額を先に確認しておきます。
バンドルカードのアプリで、チャージに使える金額を見ておきます。
チャージした残高で、業者から指定された商品やギフト券を買います。
購入が済んだら業者に報告し、最短即日での入金を待ちます。
ポチっとチャージは1回あたり3,000〜5万円ほどが目安で、翌月末までに返済します。
ポチっとチャージの現金化がカンムに気づかれやすい行動と、止められにくい進め方は別の記事で細かく追っています。

Paidy(ペイディ)の現金化手順
Paidyはあと払いの枠を使い、ギフト券の購入から換金する流れが中心です。
メールアドレスと携帯番号だけで使え、翌月にまとめて支払います。
公式サイトから申し込んで、手数料を引いた振込額を確かめます。
Paidyアプリで、あと払いに使える残額をチェックします。
Paidy対応の店で、業者が指定するギフト券や商品を購入します。
コードや商品情報を業者へ伝え、指定口座への入金を待ちます。
Paidyの上限は本人確認の状況で変わり、翌月に口座振替やコンビニでまとめて支払います。
ペイディはApple専用枠を扱う業者が多いので、古物商許可の見方と対応業者を専用の記事で確かめてください。

atone(アトネ)の現金化手順
atoneは翌月払いの枠を使い、指定商品を購入して換金します。
電話番号の登録だけで始められ、翌月にコンビニなどで支払う仕組みです。
先に公式サイトで申し込み、いくら振り込まれるかを確認します。
atoneアプリで、翌月払いに使える残枠を見ておきます。
atone対応の店で、業者から指定された商品を購入します。
購入完了を伝えれば、その日のうちに現金が届きます。
atoneは翌月20日払いで、使いはじめの枠は数千円〜数万円ほどからになります。
atoneの利用枠の仕組みや、自力で売る場合と業者に頼む場合の違いは、atoneだけを掘り下げた記事にまとめました。

主要な後払いアプリの上限と支払い時期を、表でまとめておきます。
キャリア決済(ドコモ払い・auかんたん決済など)のやり方
スマホの通信料と一緒に後払いできる枠を使う方法です。
カードを持っていなくても、対応する携帯回線があれば動けます。
換金率と入金スピードを比べて、申し込み先を決めます。
ドコモ払い・auかんたん決済・ソフトバンクまとめて支払いなどで、業者が指定する電子ギフト券を購入します。
ギフト券の番号や画像を送り、買取を申し込みます。
審査なしで、最短即日で指定口座にお金が届きます。
| サービス名 | 主な利用条件 | 上限の目安 | 支払い時期 |
|---|---|---|---|
| バンドルカード | 18歳以上 | 1回3,000〜5万円 | 翌月末までに返済 |
| Paidy | メール・携帯番号 | 利用状況で変動 | 翌月まとめて支払い |
| atone | 電話番号の登録 | 数千円〜数万円 | 翌月20日払い |
| PayPayあと払い | 本人確認済み会員 | 〜10万円/月 | 翌月27日に口座引落 |
| メルペイあと払い | 本人確認済み会員 | 〜10万円/月 | 翌月末までに精算 |
| d払い | ドコモ回線契約 | 〜10万円/月 | 翌月の料金と合算 |
ドコモ・au・ソフトバンクの決済枠を使う場合は、キャリアごとのペナルティと業者選びを別のハブで詳しく見られます。
自力と業者、どっちで現金化する?
後払い現金化のやり方は、大きく分けて「自力」と「業者利用」の2通りです。
手間をとるか、スピードと換金率をとるかで選ぶ相手が変わります。
自力スキーム(自分で買って自分で売る)
自力スキームは、後払いで買った商品を自分で売ってお金に換える方法です。
やり方は大きく2パターンに分かれます。
- 家電やブランド品を後払いで買い、メルカリやラクマ・ヤフオクで売る(換金率60〜70%が目安)
- Amazonギフト券などを後払いで買い、ギフト券買取サイトに売る(換金率70〜80%が目安)
業者を通さないため、業者選びの失敗リスクがない点が強みです。
一方で、売れるまで時間がかかったり、思ったより安く売れたりする不安が残ります。
業者利用スキーム(最短即日・換金率が安定)
業者利用スキームは、後払い対応の専門業者に頼んで現金を受け取る方法です。
業者の案内どおりに購入して報告するだけで、最短即日で振り込まれます。
換金率も70〜90%と安定しやすく、自力より手取りが増えるケースが多いです。
気をつけたいのは業者選びだけで、信頼できる相手なら手間もリスクもぐっと減ります。
結局どっちを選べばいい?
スピードと手取りを重視するなら、業者利用が向いています。
2つの方法を並べると、違いがはっきりします。
| 比較項目 | 自力スキーム | 業者利用スキーム |
|---|---|---|
| 換金率の目安 | 60〜80%(売り方しだいで下振れ) | 70〜90%(安定しやすい) |
| 入金スピード | 数日〜1週間(売れるまで) | 最短即日 |
| 手間 | 多い(出品・発送・値下げ交渉) | 少ない(申込と報告だけ) |
| 主なリスク | 売れ残り・安値落札 | 業者選びを誤ると換金率が低い |
手間を惜しまず換金率を自分で調整したい人は、自力でも問題ありません。
急いで確実に現金がほしいなら、信頼できる業者に任せるほうが結果的に得をします。
換金率で損しないための見方
手元にいくら残るかを決めるいちばんの数字が、換金率です。
同じ金額を回しても、換金率しだいで受け取れる額は大きく動きます。
換金率の計算はシンプル(1万円→いくら?)
換金率は、現金化する額のうち実際に受け取れる割合のことです。
換金率80%なら、1万円の枠で8,000円が振り込まれます。
差し引かれた2,000円が、業者側の手数料や利益になります。
計算式は、とても単純です。
- 受取現金額 = 現金化する金額 × 換金率(%) ÷ 100
金額ごとに表で見ると、差の大きさがはっきりします。
| 現金化する金額 | 換金率70% | 換金率80% | 換金率90% |
|---|---|---|---|
| 5,000円 | 3,500円 | 4,000円 | 4,500円 |
| 10,000円 | 7,000円 | 8,000円 | 9,000円 |
| 30,000円 | 21,000円 | 24,000円 | 27,000円 |
| 100,000円 | 70,000円 | 80,000円 | 90,000円 |
換金率が10%違うだけで、10万円の現金化では1万円もの差が生まれます。
数社を見比べて有利な条件を選べば、手取りを増やせます。
換金率の相場は業者利用で70〜90%
換金率は、使う業者やアプリ、扱う商品の種類によって変わります。
各社が公表する条件を調べたところ、業者利用の相場は70〜90%ほどが中心でした(2026年7月時点・当サイト調べ)。
自力で家電などを売る方法まで含めると、下は60%台になることもあります。
同じ業者でも、初回か常連か、選ぶ商品が何かで数字は動きます。
正確な換金率は変わることがあるので、申し込む前に公式サイトで最新の条件を確認しましょう。
| 換金率の水準 | 評価 | 確認すべきポイント |
|---|---|---|
| 90%以上 | 非常に高い | 隠れた手数料や詐欺の可能性を慎重に確認する |
| 80〜89% | 高い(相場の上位) | 業者の信頼性を十分に確かめてから利用する |
| 70〜79% | 標準的 | 業者利用で安定して出やすい水準 |
| 60〜69% | やや低い | 自力の相場。他の方法との比較を検討する |
換金率を1%でも上げるコツ
少しの工夫で、手元に残る額は変わってきます。
下の点を頭に置いて業者を選んでみてください。
- 1社で即決めせず、2〜3社の換金率や口コミをそろえて比べてから決める
- 初回特典で換金率を上げている業者は、そのタイミングをねらって使う
- 小分けにするより、まとめた金額で一度に申し込むほうが有利な場合がある
- 流動性の高いギフト券を選ぶと、家電やブランド品より換金率が上がりやすい
とはいえ、換金率だけを追って信頼性の低い業者を選んでは本末転倒です。
「高い換金率」と「信頼できる相手」の両方を満たすかどうかで判断しましょう。
使う前に知っておきたいリスクと注意点
後払い現金化は手早くお金を用意できる方法ですが、始める前に知っておきたい注意点もあります。
良い面だけでなく、負担やリスクもつかんでから判断しましょう。
利用規約に引っかかる可能性
押さえておきたいのが、各後払いサービスの利用規約との関係です。
多くの後払い決済は、現金化目的や転売目的での利用を規約で禁じています。
違反が確認されると、運営側から次のような対応を取られる場合があります。
- 後払い機能の一時停止、または恒久的な利用停止
- アカウントの強制解約
- 未払い残高の一括請求
アカウントを止められると、日常の買い物や決済にも支障が出るおそれがあります。
商品売買のスキームじたいがすぐ違法になるわけではありませんが、規約トラブルの火種は残ります。
なお「ツケ払い金貸し」のように、商品売買の実態がない貸付は違法にあたるため避けてください。
翌月の一括請求と信用情報への影響
後払い現金化は「今すぐ現金を得る方法」であり、同時に「翌月の支払いを前倒しする行為」でもあります。
今月5万円を現金化すれば、翌月に5万円分の請求がまとめて来ます。
換金率80%なら手に入るのは4万円ですが、請求は5万円です。
差額の1万円が、実質的なコストになります。
支払いが遅れると延滞利息がつき、信用情報に傷がつくおそれもあります。
利用するなら、翌月に払える見通しを立ててから決めてください。
- 翌月の収入から現金化分を引いても生活できるか、先に確認する
- 家賃やカードなど大きな出費と重なる月は見送る
- 受け取ったお金を使い切らず、翌月の支払い用に一部を残しておく
繰り返し使うほど膨らむリスク
一時的な資金難を埋めたのに、翌月の支払いのためにまた現金化が必要になる。
負のループにはまり込んでしまうことがあります。
「多重現金化」とも呼ばれ、月を追うごとに実質の負担がふくらみます。
月々繰り返すたびに、手数料のぶんだけ出費がかさんでいきます。
日常的に資金繰りが苦しいなら、後払い現金化より根本的な立て直しを考えるほうが安全です。
- 銀行・消費者金融のカードローン…規約上の問題がなく、金利も明示で計画的に返せる
- 給与前払いサービス…勤め先が導入していれば、給与の一部を前倒しで受け取れる
- 公的支援・相談窓口…家計が深刻なら、生活困窮者自立支援制度なども選択肢になる
家族や職場にバレることはある?
バレるかどうかは、選ぶ方法しだいで大きく変わります。
電子ギフト券のようにデジタルで完結する買取なら、自宅に荷物は届きません。
郵送物がないぶん、同居する家族に見られる心配は少なくなります。
ただしキャリア決済を使うと、利用分が毎月の携帯料金と合算されます。
家族名義の回線を使っている場合、利用明細に品目が残ることがあります。
現田 香枝松自分名義のスマホとデジタル完結の買取を選べば、バレるリスクはかなり下げられます。
【仕組みのおさらい】そもそも後払い現金化とは?
ここまで読んで「そもそも仕組みが曖昧」という人向けに、基礎もおさらいします。
後払いアプリで買った商品やギフト券を売り、代金が口座に振り込まれる流れです。
後払い決済とは
後払い決済とは、買い物の代金を後からまとめて払える仕組みのことです。
バンドルカードやPaidy、atoneなどが用意していて、商品代を翌月にまとめて支払えます。
クレジットカードがなくても使える点が、いちばんの特徴です。
使える金額は「利用枠」と呼ばれ、使いはじめは数千円〜数万円ほどから始まります。
利用実績が伸びると枠は段階的に増え、サービスによっては月10万円ほどまで広がります。
各社の規約は現金化目的の利用をほぼ禁じているため、リスク込みで判断するのが安全です。
現金化の基本的な流れ
流れは、申し込み→購入→報告→入金という4つのステップだけです。
- 業者の公式サイトで申し込みフォームに必要事項を入力する
- 現金化したい金額と、使う後払いアプリを指定する
- 指示された商品や電子ギフト券を後払い決済で購入する
- 手に入れた商品情報やギフトコードを業者に伝える
- 業者が内容を確認したら、換金率ぶんの金額が口座に入金される
1万円分を換金率90%で頼めば、9,000円が振り込まれます。
差額の1,000円が、業者の手数料や利益にあたる部分です。
受け取れる現金は使った額より必ず少なくなるので、差額の小ささが業者選びのポイントになります。
クレカ現金化とどこが違う?
最大の違いは、クレジットカードを1枚も持たずに使える点です。
どちらも「決済枠で現金を得る」目的は同じですが、条件がいくつか異なります。
| 比較項目 | 後払い現金化 | クレジットカード現金化 |
|---|---|---|
| 必要なもの | 後払いアプリ(スマホ) | クレジットカード |
| 審査の有無 | アプリ登録時の簡易な確認のみ | カード発行時に審査あり |
| 利用上限額 | 数千円〜10万円程度 | 数万円〜数百万円 |
| 換金率の目安 | 70〜90%(自力は60%台も) | 70〜90% |
| 規約上の扱い | 多くの後払い決済が禁止 | 信販会社・カード会社が禁止 |
| 支払い時期 | 翌月にまとめて支払い | 翌月の請求または分割払い |
カード審査に通らなかった人や、カードを持ちたくない人が選ぶケースが目立ちます。
一方で使える額はカードより小さく、大きな資金を一度に用意する場面には向きません。
後払い現金化のよくある質問
申し込みの前によく浮かぶ疑問を、ここで一気に片づけておきましょう。
- 後払い現金化は違法ですか?
-
商品を買って売るスキームなら、それ自体がただちに違法になるわけではありません。ただし実態が貸付とみなされるケースは違法で、金融庁や消費者庁も注意喚起を出しています。商品売買の実態がない「ツケ払い金貸し」は、出資法違反にあたる違法な貸付です。無在庫・架空商品をうたう業者や、貸付の実態がある業者は避けてください。
- 後払いアプリを持っていれば誰でもできる?
-
後払い枠の限度額内であれば、基本的に可能です。バンドルカードやPaidy、atoneなどのアプリで、使える残枠があることが条件になります。本人確認が未完了だったり、枠を使い切っていたりする場合は利用できません。
- 申し込みから入金までどのくらいかかる?
-
業者しだいですが、24時間対応で最短即日の入金を掲げるところもあります。目安としては、申し込みから購入報告・振込まで最短10〜30分ほどです。深夜や休日は翌営業日にまわる業者も多いため、急ぎのときは受付時間を先に確かめておきましょう。
- 審査はある?
-
後払い決済の利用枠じたいが審査済みのため、業者側での追加審査は基本的にありません。カードローンのような収入審査や在籍確認も不要です。使える後払い枠が残っているかどうかだけが、実質的な条件になります。
- バレるリスクはある?
-
完全にバレないとは言い切れません。運営側は決済の履歴を把握しており、短時間での大量購入や、同じギフト券ばかりに使う動きが引っかかると、現金化目的とみなされることがあります。規約違反として利用停止につながる場合もあるため、慎重に判断してください。
- 限度額はいくらまで?
-
各後払い決済の枠しだいで、月数千円〜10万円ほどが目安です。バンドルカードは1回3,000〜5万円、PayPayあと払いやメルペイあと払いは月10万円までが上限の目安になります。複数のアプリを併用すれば、合計の枠を大きくすることもできます。
- 手数料は本当にかからない?
-
業者しだいです。今回の5社は振込手数料が一律200円で、キャリソックだけ完全無料です(2026年時点の各公式情報で確認)。一方、正規の業者が「審査料」「登録料」を先に求めることはありません。前払いを迫られた時点で詐欺を疑ってください。
- 換金率95%以上の業者は使っていい?
-
避けたほうが安全です。95%以上で利益を出し続けるのは難しく、後から手数料を上乗せしたり、商品やコードの受け取り後に音信不通になったりする手口の入り口になりがちです。相場の70〜90%を大きく上回る換金率は、うますぎる話ほど疑ってかかるのが基本です。
- 支払えなくなったらどうなる?
-
まず督促が届き、延滞利息が発生します。放置するとアプリの利用停止や、信用情報に傷がつくおそれがあります。d払いなど通信料金と合算されるサービスでは、回線停止につながる場合もあります。返済のめどが立たないなら、はじめから利用を見送るのが安全です。
- ブラックでも後払い現金化は使える?
-
後払い現金化は、お金を借りる審査ではなく、買い物の枠を使う仕組みです。信用情報にキズがある人や、消費者金融で断られた人でも利用できます。
ただし後払いアプリやキャリア決済の枠そのものが止まっていると使えないので、自分の枠が生きているかを先に確認しましょう。
後払い現金化を賢く使うためのまとめ
後払い現金化は、後払いアプリの枠さえあればカード不要・審査なしで現金を用意できる手段です。
バンドルカードやPaidy、atoneの枠を業者やギフト券で換金できる手軽さから、根強く使われています。
使うなら、次のポイントはしっかり押さえておきましょう。
- 業者選びは換金率より信頼性を優先し、事前手数料を求める相手は使わない
- 換金率は業者利用で70〜90%が相場、95%以上をうたう業者は慎重に確認する
- 自力より業者利用のほうがスピードと手取りは安定しやすい
- 多くの後払い決済が現金化目的の利用を禁止し、発覚時は利用停止や強制解約のリスクがある
- 現金化は翌月以降の支払いを前借りしているだけで、繰り返せば家計が悪化する
お金の判断は慎重に、自分が返せる範囲で行うのが安心です。
利用するなら、運営情報が明確で口コミ実績の豊富な業者を選び、先払いの要求がないことを必ず確かめてから進めてください。
気がかりな点があれば、使う前に消費生活センターや専門家に相談するのも一つの手ですよ。
 FC2ブログランキング
 にほんブログ村
 人気ブログランキング
