

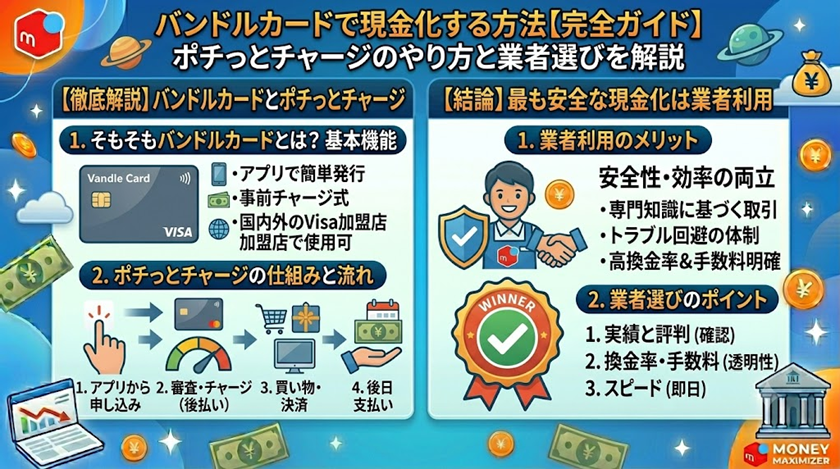
バンドルカード現金化はできます。
ただし換金目的だと判断されると、アカウントが止まって翌月末の支払いだけが残ります。
止められた人に多いのは、ギフト券の連続購入やチャージ直後の使い切りといった使い方です。
バレやすい4つの行動と、手数料で手取りがいくら減るかを額面別にまとめました。
バンドルカードを現金化できる業者3選
| サービス | 換金率 | 即日 | 営業 |
| クラッチ | 最大99.2% | 〇 | 9~21時時 |
| ナンバーワン | 初回90% | 〇 | 9~20時 |
| バンクレジット | 初回91% | 〇 | 9~22時 |
【結論】バンドルカード現金化はできる。ただし換金目的がバレると止まる
バンドルカードの現金化は、ポチっとチャージで作った枠でギフト券などを買い、買取に出して現金にする形で成立します。
ただしバンドルカードを運営するカンムは、換金目的の利用を禁止する条項を置いています。
見つかった場合はアカウントが止まり、カードが使えなくなったまま翌月末の支払いだけが残ります。
まず押さえておきたいリスクは3つです。
| リスク | 何が起きるか | 重さ |
|---|---|---|
| 規約違反 | 換金目的とみなされてアカウント停止・強制解約 | 大 |
| 手数料の二重取り | ポチっとチャージ手数料と買取側の目減りで手取りが減る | 中 |
| 返済義務 | 現金を使い切っても翌月末までの支払いは消えない | 大 |
バレるのは残高の使い方をカンム側に見られたとき
止められるきっかけは、決済の中身です。
ポチっとチャージは後払いの仕組みで、支払いは翌月末、利用のたびに審査があります。
申し込める金額は3,000円から最大5万円までで、返済実績によって増えていく形です(support.vandle.jpで2026年7月14日に確認)。
どこで何を買ったかはカンム側に記録が残るため、ギフト券のような換金しやすい商品ばかり買っていると目立ちやすくなります。
なお、バンドルカードの残高は銀行口座へ出金も返金もできません。
残高をそのまま現金に戻す方法は用意されておらず、ギフト券を売るか業者に頼むかの2択になります。
バンドルカードのようなバーチャルカードを現金にする方法は、後払い型と残高チャージ型の違いから整理した記事で確認できます。
現金化そのものは違法ではない(規約違反という位置づけ)
利用者による現金化を直接罰する法律はありません。
ニュースで見かける摘発は、ほとんどが業者側のケースです。
2025年4月には、クレジットカード現金化を手がけていた業者が出資法違反の疑いで13人逮捕されています。
利用者側で問題になるのは法律ではなく、バンドルカードとの約束を破ったという扱いです。
罰金や逮捕ではなく、サービスを使えなくされるペナルティだと考えると分かりやすいはずです。
利用者が罰せられた事例は、公開されている範囲では見当たりません。
一番重いのは翌月末の一括請求
現金化した後に効いてくるのは、支払期日です。
ポチっとチャージは手数料を上乗せした金額を、翌月末までにまとめて払う仕組みになっています。
3,000円をチャージした場合、手数料510円が乗って支払いは3,510円です。
一方、ギフト券を売って手元に入るのは2,400〜2,700円ほど(換金率80〜90%台の場合)。
差額の1,000円前後は、現金化した瞬間に消えている計算になります。
 現田
現金が手に入る感覚だけで進めると、翌月末に「思ったより請求が多い」となりがちです。先に支払額を出してから決めましょう。
バンドルカード現金化がバレる4つの行動と、止まった後に起きること
止められた人の話をたどると、共通する行動は4つに絞られます。
換金性の高い商品の連続購入、チャージ直後の使い切り、短期間での枠の使い方、支払いの遅れです。
いずれも運営に記録が残る動きで、現金化そのものより「使い方のクセ」で気づかれるパターンが目立ちます。
バレやすい行動を先にまとめると次のとおりです。
- ギフト券など換金しやすい商品を続けて買う
- ポチっとチャージした直後に全額を使い切る
- 枠が増えるたびに上限いっぱいまで使う
- 支払いが遅れて督促の連絡が来る
ギフト券など換金性の高い商品を続けて買う
一番目立つのは、買っている商品の中身です。
Amazonギフトカードのような換金しやすい商品は、現金化の入口としてよく使われます。
同じ種類のギフト券を短い間隔で買い続けると、生活のための買い物とは違う動きに見えてしまいます。
このパターンは利用者の体験談として語られているもので、カンムが判定基準を公表しているわけではありません。
ただ、決済の履歴が運営側に残るのは事実です。
食料品や日用品にまったく使わず、ギフト券だけが並んでいる履歴は、目に留まりやすいと考えておいたほうが安全です。
ポチっとチャージした直後に全額を使い切る
タイミングも見られやすいポイントです。
チャージした数分後に全額を1回の決済で使い切る動きは、あらかじめ使い道が決まっていたサインになります。
普通の買い物なら、チャージした残高は何回かに分けて減っていくのが自然な形です。
チャージ→即決済→残高ゼロが毎回続くと、目的を疑われる材料になります。
数日おきに少しずつ使う形なら、生活費として使っているように見えます。
同じ日にチャージと決済を何度も繰り返す動きも、目に留まりやすくなります。
枠が増えるたびに上限いっぱいまで使う
使う金額の伸び方も判断材料になります。
ポチっとチャージは支払い実績を積むほど枠が増えていく仕組みで、最大5万円まで広がります。
増えた枠を毎回上限まで使い切り、同じ使い方を何ヶ月も繰り返すと、生活費の補填を超えた使い方に見えてきます。
利用のたびに審査が入るため、枠を使い切る癖がつくと次の申し込みで落ちることも起こります。
止められる前に、まず審査が通らなくなるケースは珍しくありません。
枠に余裕を残しておくほうが、次の審査では有利に働きます。
 現田 香枝松
支払いが遅れて督促に入る
最も分かりやすい引き金は、支払いの遅れです。
ポチっとチャージの支払期日は翌月末で、期日を過ぎると督促の連絡が来ます。
現金化した資金を使い切り、翌月末に払えないまま放置する流れが一番危険です。
督促の段階で利用は止まり、その後の枠も出なくなります。
現金化がバレたというより、払えなかったことで結果的に取引が終わるパターンです。
延滞の記録はカンム側に残り、その後に出る枠にも影響します。
払えそうにないと分かった時点で、早めに連絡を入れておくほうが安全です。
止まった後は3段階でペナルティが重くなる
止まり方には段階があります。
軽い順に、審査落ち、利用停止、強制解約と一括請求です。
| 段階 | 起きること | 復帰の見込み |
|---|---|---|
| 1. 審査に通らない | ポチっとチャージを申し込んでも枠が出ない | 支払い実績を積めば戻る場合がある |
| 2. アカウント利用停止 | カードでの決済が通らなくなる | 運営の判断しだいで戻らない |
| 3. 強制解約・一括請求 | 契約が終わり、未払い分をまとめて請求される | 復帰は難しい |
注意したいのは、残高の扱いです。
バンドルカードの残高は銀行口座に出金も返金もできないため、アカウントが止まると残っていた分を使えなくなる恐れがあります。
チャージした金額が宙に浮いたまま、支払いだけが残る状況です。
現田4つの行動は、いずれも「言われてみれば不自然」な使い方です。逆に言えば、避けるだけでリスクはぐっと下がりますよ。
バレにくいバンドルカード現金化のやり方【自力と業者】
現金化の入口は、自力でギフト券を売るか、業者に頼むかの2つです。
先に手順の全体像を出すと、どちらも「ポチっとチャージで枠を作る→枠で商品を買う→売って現金にする」という流れは同じになります。
違うのは手間と、手取りが事前に分かるかどうかです。
| 比べる点 | 自力(ギフト券売却) | 業者に頼む |
|---|---|---|
| 手間 | 買う・売るを自分で行う。買取サイトの登録も必要 | 申し込みと商品購入だけで済む |
| 手取りの分かりやすさ | 売ってみるまで確定しない。券種や時期で変動する | 申込時に振込額を提示する業者が多い |
| 入金までの時間 | 買取サイトの審査待ちで数時間〜翌営業日 | 最短で申し込み当日 |
| バレにくさ | ギフト券の連続購入が履歴に並びやすい | 購入する商品が毎回同じとは限らない |
ポチっとチャージの枠を先に用意する
枠がないと何も始まりません。
ポチっとチャージは18歳以上が対象で、利用のたびに審査があります。
カード自体は13歳以上から作れますが、後払いの枠は18歳以上に限られる点に注意が必要です。
申し込みから枠が使えるまでの流れは4ステップです。
本人確認なし・発行手数料無料で、その場で作れます。
3,000円から申し込めます。払える範囲の金額を選んでください。
審査は数分で終わります。利用のたびに行われる仕組みです。
通過するとVisa加盟店で決済できるようになります。
審査は信用情報機関を使わない独自の方法だと説明されています。
とはいえ毎回審査があるため、前回通ったからといって次も通るとは限りません。
自力ルートはギフト券を買って買取サイトに売る
自分でやる場合、必要なのは買取サイトのアカウントです。
手順としては、バンドルカードでAmazonギフトカードなどを買い、コードを買取サイトに送って振り込みを待つ形になります。
換金率は80〜90%台が目安とされますが、買取側が示している数字です。
月末や月初は下がりやすいと言われており、券種によっても差が出ます。
手取りが確定するのは売った後のため、思ったより少ないという結果になりやすいのが自力ルートの弱点です。
加えて、同じギフト券を毎月買い続ける履歴が残ります。
先ほど挙げたバレやすい行動の1つ目に、そのまま当てはまってしまいます。
業者ルートはカード不要でスマホだけで完結する
業者に頼む場合、現物のカードは要りません。
バーチャルカードの情報を使って業者が案内する商品を購入し、その分の現金を振り込んでもらう形が一般的です。
申し込みから振り込みまでスマホだけで終わるため、リアルカードを発行していない人でも使えます。
自力との一番の違いは、手取りが先に分かる点です。
申込時に「振込額はいくら」と提示する業者を選べば、翌月末の支払額と見比べてから判断できます。
買う商品も業者ごとに違うため、ギフト券だけが履歴に並ぶ状態は避けられます。
冒頭の表にも出てきたバンクレジットについては、バンドルカードでの申込の流れと口コミを個別の記事にまとめています。
初回は枠の半分までに抑えて支払い実績を積む
最初から上限まで使わないほうが安全です。
3万円の枠が出たとしても、初回は1万5千円ほどに抑えておく。
翌月末にきちんと払えば実績になり、次の審査も通りやすくなります。
枠が出た瞬間に全額使い切る動きは、止められる行動の3つ目そのものです。
払える範囲で少しずつ使うほうが、結果的にバンドルカードを長く使えます。
現田急いでいるときほど枠いっぱいまで使いたくなりますが、そこを我慢できるかで結果が変わりますよ。
手数料と手取り額【二重に取られて返済で詰む】
現金化で減る金額は、ポチっとチャージの手数料と買取での目減りの2段構えです。
3,000円をチャージした場合、翌月末に払うのは3,510円で、手元に入るのは2,400〜2,700円ほど。
少額ほど手数料の割合が重くなるため、小さく試すつもりが一番損をしやすい構造になっています。
ポチっとチャージ手数料は額面ごとに決まっている
手数料は金額の区分ごとに固定されています(support.vandle.jpで2026年7月14日に確認)。
| チャージ金額 | 手数料 | 手数料の割合 |
|---|---|---|
| 3,000〜10,000円 | 510円 | 5.1〜17.0% |
| 11,000〜20,000円 | 815円 | 4.1〜7.4% |
| 21,000〜30,000円 | 1,170円 | 3.9〜5.6% |
| 31,000〜40,000円 | 1,525円 | 3.8〜4.9% |
| 41,000〜50,000円 | 1,830円 | 3.7〜4.5% |
同じ510円でも、3,000円に対してなら17%、1万円に対してなら5.1%です。
区分の下限で申し込むほど割高になる点は、先に知っておきたいところです。
現田 香枝松額面別シミュレーション(3,000円・1万円・5万円)
手取りと支払額を並べると、消える金額がはっきりします。
換金率は80〜90%台という目安で計算しています。
| チャージ額 | 翌月末の支払額 | 手元に入る現金 | 消える金額 |
|---|---|---|---|
| 3,000円 | 3,510円 | 2,400〜2,700円 | 810〜1,110円 |
| 10,000円 | 10,510円 | 8,000〜9,000円 | 1,510〜2,510円 |
| 50,000円 | 51,830円 | 40,000〜45,000円 | 6,830〜11,830円 |
3,000円のケースでは、手にした現金の3割前後が消えている計算です。
5万円でも1万円近くが差額になります。
ここで見落としがちなのが、消えた金額は翌月末の支払いに含まれるという点です。
2,400円しか受け取っていなくても、払うのは3,510円。
現金化を月に何度も繰り返すと、差額だけが積み上がって返済が苦しくなります。
まとめてチャージで手数料の回数を減らす
回数を減らすだけで手数料は下がります。
3,000円を3回に分けると510円×3回で1,530円。
同じ9,000円を一度にチャージすれば510円で済みます。
差は1,020円で、少額を刻むほど損をする形です。
必要な金額が読めているなら、分割せずに一度で申し込むほうが手取りは増えます。
ただし枠を大きく使う分、翌月末の支払いも重くなります。
払える金額かどうかを先に決めてから、チャージ額を選んでください。
現田「いくら受け取れるか」より「いくら払うか」で判断すると、返済で詰まりにくくなりますよ。
個人情報が危ない業者の見分け方
業者選びで見るべき点は、換金率ではなく会社情報と手取り額の出し方です。
現金化業者に渡すのは、身分証とカード情報という一番重い個人情報になります。
会社の所在地も許可番号も書いていない相手に送ると、情報だけ抜かれて連絡が取れなくなるケースがあります。
申し込む前のチェックは4つです。
- 古物商許可番号と運営会社の情報が書かれているか
- 申込時に振込額まで提示するか
- 換金率の数字だけを大きく見せていないか
- 追加の手数料や身分証の使い回しを求めてこないか
古物商許可と会社情報が書かれているか
まず確認するのは、許可番号と所在地です。
商品の買い取りを事業として行う場合、古物商許可が要ります。
許可番号、運営会社名、所在地、固定電話の4点がそろっているサイトなら、少なくとも身元をたどれます。
逆に、連絡手段がメッセージアプリだけで会社名の記載がない業者は避けたほうが安全です。
トラブルが起きたときに、相手を特定できる材料が何も残りません。
古物商許可番号は各都道府県の公安委員会が出すもので、サイトの下部や会社概要に書かれています。
古物商許可の見方や、申込前に振込額を確定させる手順は、後払い現金化のまとめ記事で業者ごとに比べられます。
申込前に手取り額まで提示するか
換金率より大事なのが、実際に振り込まれる金額です。
換金率が高くても、事務手数料や振込手数料を引かれれば手元の金額は減ります。
申し込みの段階で「振込額はいくら」とはっきり出す業者なら、翌月末の支払額と見比べて判断できます。
見積もりを出さず「まずは申し込みを」と急かしてくる相手は、後から条件を変えてくる可能性があります。
金額の話をあいまいにしたまま進めさせようとするかどうかは、分かりやすい判断材料です。
換金率90%超のアピールだけを信じない
大きな数字は、条件付きのことが多くあります。
換金率90%超をうたっていても、初回限定や高額申込限定という但し書きがついているパターンは珍しくありません。
差し引かれる費用を足すと、実質は80%台に落ち着くケースもあります。
数字の大きさではなく、その数字がどの条件で適用されるかを見てください。
条件が書かれていない高換金率は、集客のための表示だと考えたほうが無難です。
実際に振り込まれる金額を聞いてから、他の業者と比べてみてください。
初回の買取率と営業時間を公式に明示しているナンバーワンキャッシュの条件と注意点は、こちらの記事で確認できます。

追加請求や身分証の使い回しを求める業者は避ける
申し込んだ後の対応にも、危ないサインが出ます。
契約後に「調査費が必要」「保証金を先に払ってほしい」と言い出す業者は、先払い詐欺の典型です。
送った身分証を他の用途に使う、家族や勤務先に確認の電話を入れると匂わせる、といった対応も危険信号になります。
不安を感じた時点で手続きを止め、送った書類の削除を求めてください。
一度でも追加の入金に応じると、次の請求が来る可能性が高くなります。
振り込む前であれば、被害は止められます。
業者を使わないほうがいい人
条件によっては、現金化そのものを見送る判断も要ります。
- 翌月末の支払いのめどが立っていない人
- すでに他の後払いの支払いが残っている人
- 必要な金額が3,000円程度の少額で済む人
支払いのめどが立たないまま使うと、返済が回らなくなります。
少額の場合は手数料の割合が大きすぎて、割に合いません。
現金化は支払いを先送りする手段であって、収入が増えるわけではない点は変わらないためです。
現田会社情報と振込額の2つを確認するだけで、危ない業者はかなり避けられますよ。
翌月末の請求を乗り切る返済プランと、現金化の前に試せる手
現金化した後にやることは、支払日と支払方法を先に決めておくことです。
ポチっとチャージの期日は翌月末で、遅れると督促に入りアカウントが止まります。
現金を受け取った日に、翌月末に払う金額を別で確保しておくと延滞を避けやすくなります。
支払日と支払方法を先に確定しておく
期日は使った月の翌月末です。
7月にチャージしたなら8月末までに支払う形になります。
支払方法はアプリの画面から選べて、コンビニ払いやネット銀行からの振り込みなどが用意されています。
コンビニ払いを選ぶ人は、期日の週末を過ぎると忘れやすいので注意が必要です。
支払いに必要な金額は、現金化した当日に取り分けておくのが一番確実です。
3,000円をチャージしたなら3,510円。
受け取った2,400〜2,700円をすべて使うと、差額を別で用意する必要が出てきます。
払えないとどうなるか
滞納すると3段階で状況が悪くなります。
期日を過ぎるとまず督促の連絡が入り、その間ポチっとチャージは使えません。
放置が続けばアカウント停止、さらに進むと強制解約と未払い分の一括請求です。
信用情報については、バンドルカードが信用情報機関を使わない独自の審査だと説明されています。
そのため、ただちにローンやクレジットカードの審査に響くとは限りません。
とはいえ督促が続けば連絡は止まらず、バンドルカードは使えなくなります。
払えないと分かった時点で放置せず、期日前に問い合わせて相談したほうが傷は浅く済みます。
現金化の前に試せる手
急ぎでなければ、手数料のかからない方法から先に当たるほうが得です。
現金化は手にした金額より多く払う仕組みで、3,000円なら1,000円前後が消えます。
同じ手間をかけるなら、目減りしない手段から試す価値があります。
| 方法 | 現金になるまで | 目減り |
|---|---|---|
| フリマアプリで不用品を売る | 数日〜1週間 | 販売手数料と送料のみ |
| 支払期日の延長を相談する | 即日〜数日 | なし(相手による) |
| 生活福祉資金貸付制度に相談する | 1週間〜 | 無利子または低利 |
不用品の売却は、売れるものがあれば一番損が少ない方法です。
家賃や公共料金の支払いが厳しいだけなら、先に相手方へ相談すると期日を延ばしてもらえる場合があります。
生活が回らないレベルで困っているなら、社会福祉協議会が窓口の生活福祉資金貸付制度という公的な仕組みもあります。
緊急小口資金なら少額を無利子で借りられるため、条件に当てはまるか確認してみてください。
現田現金化を選ぶにしても、払う日と払う金額を先に決めておけば、慌てずに済みますよ。
バンドルカード現金化のよくある質問
検索で多く見かける疑問を8つまとめました。
- ポチっとチャージの上限はいくらまで?
最大5万円までです。はじめは3,000円から1万円程度の枠になることが多く、支払い実績を積むと少しずつ増えていきます。いくら出るかは毎回の審査で決まるため、前回と同じ金額が通るとは限りません。
- 未成年でもポチっとチャージは使える?
ポチっとチャージは18歳以上が対象です。カード自体は13歳以上から発行でき、未成年の場合は保護者の同意が必要になります。後払いの枠だけは年齢の条件が別に設けられている形です。
- 現金化すると信用情報に載る?
バンドルカードは信用情報機関を使わない独自の審査だと説明されています。現金化したこと自体が他社の審査に共有される仕組みは確認できません。ただし支払いを滞納すれば督促が続き、アカウントは止まります。
- バンドルカードの残高は銀行口座に出せる?
出金も返金もできません。残高をそのまま現金に戻す方法は用意されておらず、商品を買って売る形しか選べない仕組みです。アカウントが止まると残高を使えなくなる恐れがあるため、チャージ額は使い切れる範囲に抑えるほうが安全です。
- ポチっとチャージの審査に落ちるのはなぜ?
判断の基準は公表されていません。利用者の話では、過去の支払い遅れ、短期間で何度も申し込む、入力した情報が登録内容と合っていない、といったケースで落ちやすいと言われています。利用のたびに審査があるため、前回通った人でも落ちることがあります。
- 支払いを分割にできる?
翌月末までの一括払いが基本です。分割の仕組みは用意されていないため、チャージした金額に手数料を足した額を一度で払う必要があります。払えない見込みが立った時点で、期日前に問い合わせて相談してください。
- 実際にバレて止められた人はいる?
利用者の体験談としては報告されています。換金しやすい商品を続けて買う、チャージ直後に使い切るといった使い方の後に止められたという話が中心です。カンムがどこで判断しているかは公表されていないため、あくまで傾向として捉えてください。
- 手数料を安く抑える方法は?
チャージの回数を減らすことです。3,000円を3回に分けると510円×3回で1,530円かかりますが、9,000円を一度にチャージすれば510円で済みます。手数料は金額の区分ごとに固定されているため、区分の上限に近い金額で申し込むほど割合は下がります。
バンドルカード現金化のまとめ
バンドルカード現金化はできますが、換金目的だと判断されるとアカウントが止まります。
止められた人に多いのは、換金しやすい商品の連続購入、チャージ直後の使い切り、枠を毎回上限まで使う、支払いの遅れという4つの行動でした。
止まり方には段階があり、まず審査に通らなくなり、次に利用停止、行き着く先が強制解約と一括請求です。
金額の面では、ポチっとチャージの手数料と買取での目減りが二重にかかります。
3,000円をチャージすると翌月末の支払いは3,510円、手元に入るのは2,400〜2,700円ほど。
少額ほど割合が重くなるため、刻んで使うより必要な額を一度で申し込むほうが手取りは残ります。
業者を使うなら、古物商許可と運営会社の情報が書かれていること、申込時に振込額まで提示することの2点を確認してください。
換金率の数字だけを大きく見せる相手や、契約後に追加費用を求める相手は避けたほうが安全です。
現金化を選ぶ前に、翌月末に払う金額を確保できるかを先に決めておく。
支払いのめどが立たないまま進めると、カードを失ったうえで請求だけが残ります。
条件を満たす業者なら、申し込みから振り込みまでスマホだけで完結します。
手取り額を先に提示してもらい、翌月末の支払額と見比べたうえで判断してください。
 FC2ブログランキング
 にほんブログ村
 人気ブログランキング
